Hipotekak 600 euro baino gehiago garestituko dira urtean, maileguan hartutako 100.000 euro bakoitzeko
ASUFINen arabera, euriborra % 3,2an kokatuko da irailean, eta tasa aldakorreko hipotekak garestituko ditu.


Tasa aldakorreko hipotekak nabarmen garestitu daitezke, euriborraren bilakaerari buruzko aurreikuspenak betetzen badira, Finantza Erabiltzaileen Elkarteak (ASUFIN) egindako kalkuluen arabera. Erakundeak aurreikusi duenez, euriborra % 3,2an itxi daiteke irailean, Europako Banku Zentralak (EBZ) interes-tasak 25 oinarrizko puntu igotzeko hartutako erabakiaren ondoren.
Igoerak eragin zuzena izango luke euriborraren arabera berrikusten diren hipoteken kuotetan. ASUFINen arabera, 100.000 euroko hipoteka batek, 25 urterako kontratatuta, 483 eurotik gora ordaintzetik ia 539 euro ordaintzera pasatuko litzateke hilero.
Hortaz, 55 euro inguru gehiago ordainduko lirateke hilean, hau da, 668 euro inguru gehiago urtean.
100.000 euroko mailegua 30 urterako kontratatuz gero, berriz, kuota ia 431 eurotik 489 eurora igoko litzateke hilean. Kasu horretan, 58 euro inguruko igoera izango litzateke hilero, eta urtean ia 700 euro gehiago ordainduko lirateke.
% 4,20ko interes-tasa abiapuntu
ASUFINek kalkuluak egiteko % 4,20ko interes-tasa hartu du kontuan. Ehuneko hori lortzeko, irailean euriborra % 3,2ra iritsiko dela aurreikusi du, eta % 1eko diferentziala gehitu dio.
Kalkulua 2025eko iraileko euriborrarekin alderatu du; orduan, % 2,172koa izan zen. Kasu horretan ere, % 1eko diferentziala gehitu zaio.
ASUFINek gogorarazi duenez, tasa aldakorreko hipoteka gehienak sei edo hamabi hilean behin berrikusten dira, euriborraren bilakaeraren arabera. Horrenbestez, indizearen igoera hurrengo berrikuspenean islatzen da kuotan, nahiz eta eragin zehatza mailegu bakoitzaren baldintzen araberakoa izan.
Kuota jaisteko gomendioak
Hileko ordainketak gora egin ez dezan, bankuarekin hipotekaren baldintzak berriz negoziatzea da aukera bat. Horrez gain, mailegua beste banku batera eramateko subrogazioa eska daiteke, edo tasa aldakorreko hipoteka tasa finkora edo mistora alda daiteke.
Beste aukera bat da hipoteka aldez aurretik amortizatzea, zor den kapitala murrizteko. Maileguaren epea luzatzeak, berriz, hileko kuota jaitsi dezake, baina interesak denbora luzeagoan ordaintzea dakar, eta, ondorioz, hipotekaren guztizko kostua handitu daiteke.
ASUFINek aukera horiek alderatzea gomendatzen du, mailegu bakoitzaren ezaugarrien arabera baldintza eta ondorio ekonomikoak desberdinak izan baitaitezke.
Zure interesekoa izan daiteke
Michelin enpresaren presidenteak ohartarazi du bere lau lantegietako bakar batek ere ez duela etorkizuna 10 urte baino gehiago ziurtatuta

Confebaskek aurreikusi du 240.000 langile faltako direla 2035erako

Urtearteko KPIa % 5era igo da EAEn, eta % 5,3ra Nafarroan, irailean
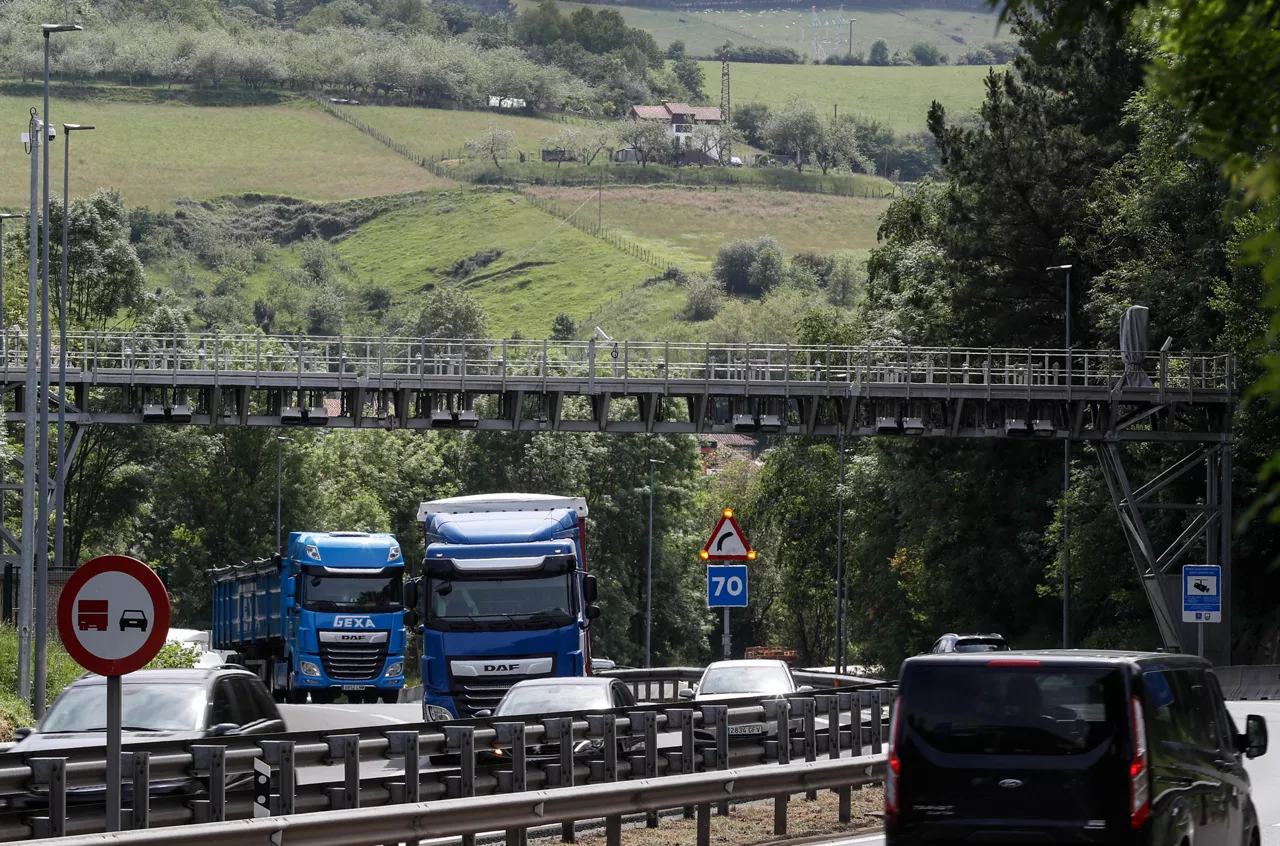
Bizkaiko Foru Aldundiak aitortu du ez dagoela legezko biderik atzerriko kamioiei bidesaria kobratzeko
Lokalak etxebizitza bihurtzeari buruz galdetuko die Donostiako Udalak donostiarrei
Jaurlaritzak % 4,5eko soldata igoera aurreikusi du langile publikoentzat 2027rako
Semeak 12 urte bete arte goizeko txanda finkoa izateko eskubidea onartu dio epaitegi batek ertzain bati
Etekin: euro digitalaren eta europar walletaren erronkak eta aukerak
CIC EnergiGuneren Arabako zentroko hamar ikertzaile, munduan eragin handiena dutenen artean