


EAJk eta PSE-EEk zerga-neurrien marko komuna adostu dute Araba, Bizkaia eta Gipuzkoarako
Neurriak hiru lurralde historikoetarako dira. Hala ere, bakoitzak marko komuna handitu zein osatu ahal izango du, bere beharren arabera. Araban eta Gipuzkoan, gobernukide diren bi alderdiek oposizioko talderen baten babesa beharko dute neurriak aurrera ateratzeko.

Hiru lurraldeetako Ogasuneko diputatuak: Itziar Gonzalo de Zuazo, Itziar Agirre eta Itxaso Berrojalbiz.

Foru aldundietan gobernu-bazkide diren EAJk eta PSE-EEk akordioa lortu dute 2027an Araban, Bizkaian eta Gipuzkoan aplikatuko diren neurri fiskalen inguruan. Hala ere, Araban eta Gipuzkoan ez dute gehiengorik, eta, beraz, oposizioko talderen baten babesa beharko dute neurri horiek aurrera ateratzeko.
Datorren urtean aplikatu beharreko neurri fiskalen inguruan bi alderdiek, batez ere Bizkaian izan dituzten desadostasunen ostean heldu da "marko bateratua". Alderdiek argitaratu duten ohar bateratuak zehazten duenez, neurriak hiru lurralde historikoetan txertatuko dira (arau-aurreproiektuetan edo zuzenketen bidez, Batzar Nagusietako izapidetze prosezuan), nahiz eta lurralde bakoitzak esparru komun hori zabaltzeko edo osatzeko aukera izan, bere ezaugarrien eta beharren arabera.
Akordioak aurreikusten du neurrien inpaktua ebaluatzeko xedapen gehigarri bat jasotzea. EAJk eta PSE-EEk azaltzen dutenez, ebaluazioan 2026tik 2029ra doazen ekitaldietan aurreikusitako helburuen betetze maila aztertu beharko da: enpresen eta profesionalak bertan errotzea, belaunaldi-aldaketa, langileen parte-hartzea, etxebizitzarako sarbidea hobetzea eta mugikortasun iraunkorrerako trantsizioa bultzatzea.
Foru Gobernu bakoitzak bere emaitzen berri emango die Batzar Nagusiei, eta horiek, hala badagokio, araudi-aldaketak egin ala ez baloratu ahal izango dute.
Enpresen jarraipena eta belaunaldi-erreleboa
Enpresen iraupena eta belaunaldien arteko erreleboa bermatzeko, plusbalioen % 30eko murrizketa adostu da enpresa ete negozio autonomoen eskualdatze zehatz batzuetarako, baldin eta jardueraren eta enpleguaren jarraitutasuna hurrengo 5 urteotarako bermatzen bada. Murrizketa hori % 35ekoa izango da eskualdatzea mikro ETE batekin egiten bada, eta % 40koa, enpresa 36 urtetik beherako emakume batek eskuratzen badu.
Era berean adostu da crowdfundingen titulartasunerako araudia berrikustea eta erreserba zabaltzea ekintzailetza sustatzeko eta jarduera produktiboa indartzeko lurraldeetako proiektu estrategikoetarako.
Beste alde batetik, planteatu da Sozietateen gaineko Zergari buruzko Foru Arauaren 53. artikuluan herrialdeko edo lurraldeko proiektu estrategikoetarako aurreikusitako erreserba zabaltzea. Proiektu horien definizioa eta aurreikusitako baldintzak arau bidez zehaztuko dira, hainbat faktore aintzat hartuz: enplegu egonkorra eta kalitatezkoa sortzea, inbertsioaren bolumena eta herri eta lurralde estrategikoekin lerrokatuta egotea.
Langileen parte-hartzea
Akordioak zerga pizgarriak aurreikusten ditu langileek akzioak edo partaidetzak erosiz enpresen kapitalean parte hartzeko aukera izan dezaten; urtean 12.000 eurorainoko zerga-abantailak aurreikusten ditu akordioak. Maileguak ahalbidetzea ere aurreikusten da, langileak kooperatibetan edo beren enpresen kapitalean sartu ahal izan daitezen.
Pizgarri horiek aplikatzeko, akzioak edo partaidetzak hiru urtez mantendu beharko dira. Enpresa handietan, pizgarria langileen parte-hartzeak gizartearen edo taldearen kontrola lortzea ahalbidetzen duen kasuetara bideratuko da, erabaki-zentroen errotzea indartzeko helburuarekin.
Profesionalak erakarri eta fidelizatzea
Atzerrian bizi izan diren profesionalak erakartzeko, % 2ko salbuespena adostu da talentu profesionalerako lan-etekinetan, eta % 30eko salbuespena lan-etekinetan profesional kualifikatuentzat (gutxienez goi-mailako LH dutenak), honako sektore hauetan: ikerketa, garapena eta berrikuntza zientifikoa, teknikoa edo finantzarioa, ingurumena eta trantsizio energetikoa, teknologikoa eta biosanitarioa. Salbuespen horiek %10 handituko dira 36 urtetik beherakoentzat, eta 1+7 urteko iraupena izango dute.
Era berean, 2.000 euroko aldagai kengarria gehituko zaie (3.000 euro 36 urtetik beherakoentzat), mugikortasun geografiko kontzeptuan, aberriratu gabekoen irizpidea bete gabe euskal lurraldera iristen direnei.
Talentua erakartzearekin lotuta, eta etxebizitzaren merkatuaren zailtasunen aurrean, erabaki da enpresak bere langileen alokairua gauzatan ordaintzea ez dela zergapetuko, gehienez 700 euro hileko, eta gehienez 24 hilabete langile bakoitzeko, betiere alokairuak erreferentziazko indizea gainditzen ez badu, eta gehienez 300 euro gainerako kasuetan.
Etxebizitza eskuratzeko erraztasunak
Era berean, hobariak ezartzeko eta OHZ sozialaren eredurantz aurrera egiteko gaikuntza emango zaie udalei, eta Oinordetza eta Dohaintzen gaineko Zergan, Ondarearen gaineko Zergan zein PFEZn kenkari bat sartzea aztertuko da, etxebizitzak edo lurzoru finalista alokairuko parke publikoari edo lankidetza publiko-pribatuko proiektuei lagatzea ahalbidetzeko.
Gazteen prestakuntzari eta enpleguari dagokienez, etengabeko prestakuntza eta prestakuntza dualerako pizgarriak indartu dira, eta enplegua sortzeari lotutako kenkariak handitu dira.
Zaintzagatiko kenkariak
Zainketen arloan, zaintzagatiko kenkariaren atalasea 500 eurora igotzea adostu dute, 750 eurora zaintza profesionalagatik bada, eta 1.000 eurora guraso bakarreko familien kasuan.
Akordioak erreparazio soziala ere jasotzen du, haurtzaroan eta nerabezaroan jasandako abusuen biktimei erreparazioa eta aitortza egiteko prozesuak errazteko neurriak jasotzen baititu instituzioen eremuan.
Mugikortasun jasangarria
EAJk eta PSE-EEk ere mugikortasun jasangarriaren eremurako kenkariak adostu dituzte: ibilgailu berria erosteagatik % 5eko kenkaria 20 urte baino gehiagoko antzinatasuna duen beste bat txatartegira eramaten bada edo ibilgailu zaharrak erregelamenduan ezarriko den emisio-kopurua gainditzen badu. Neurriak bi urteko indarraldia izango du, eta 30.000 euroko prezio-mugarekin aplikatuko da ibilgailu konbentzionalen kasuan, eta 40.000 eurokoa zero emisiokoen kasuan.
Familia-enpresaren fiskalitatea eta aitorpena egin beharra
Akordioak indartu egiten ditu familia enpresen kostu bidezko eskualdatzeen balorazioa saihesteko arauak. Arau orokor gisa, eskuratzaileak benetan ordaindu beharreko zenbatekoa geroko eskualdaketa batean ordainduko du. Administrazioak egiaztatzen badu adierazitako zenbatekoa ez dela adierazitakoa, salbuespen-eskubidea galduko du, eta dagokion erregularizazioa eta berandutze-interesak aplikatuko zaizkio.
Irabazizko eskualdaketetarako (dohaintzak eta familia-enpresaren oinordetzak) berariazko arau bat sartzeko beharra ere aztertuko da, Oinordetza eta Dohaintzen gaineko Zergan aurreikusitako baloraziora igorriz eta peritu-tasazioaren eskakizunarekin, bidezkoa denean.
PFEZa aitortzeko betebeharrari dagokionez (gaur egun 20.000 euro da muga), bi alderdiek adostu dute hura eguneratzea, 2027ko ekitaldiko aurrekontuen eta diru-bilketaren esparruan.
Zure interesekoa izan daiteke

Volkswagenek 50.000 lanpostu gehiago murriztuko ditu, erdiak Alemanian eta gainerakoak Europan
Volkswagen taldeak krisia bizi du, Txinako fabrikatzaileek Europan lehia gogortu, Txinan salmentak jaitsi eta AEBko muga-zergen ondorioz.

Lehorteak kaltetutako nekazarientzako laguntzak iragarri ditu Frantziak
Nekazarien ordezkariak datorren astean bilduko dira Frantziako Nekazaritza Ministerioarekin, euren eskaerak helarazteko. Lehortearen eta beroaren eragina arlo ekonomikoan nabaritzen ari da, baina baita fisikoan eta mentalean ere.
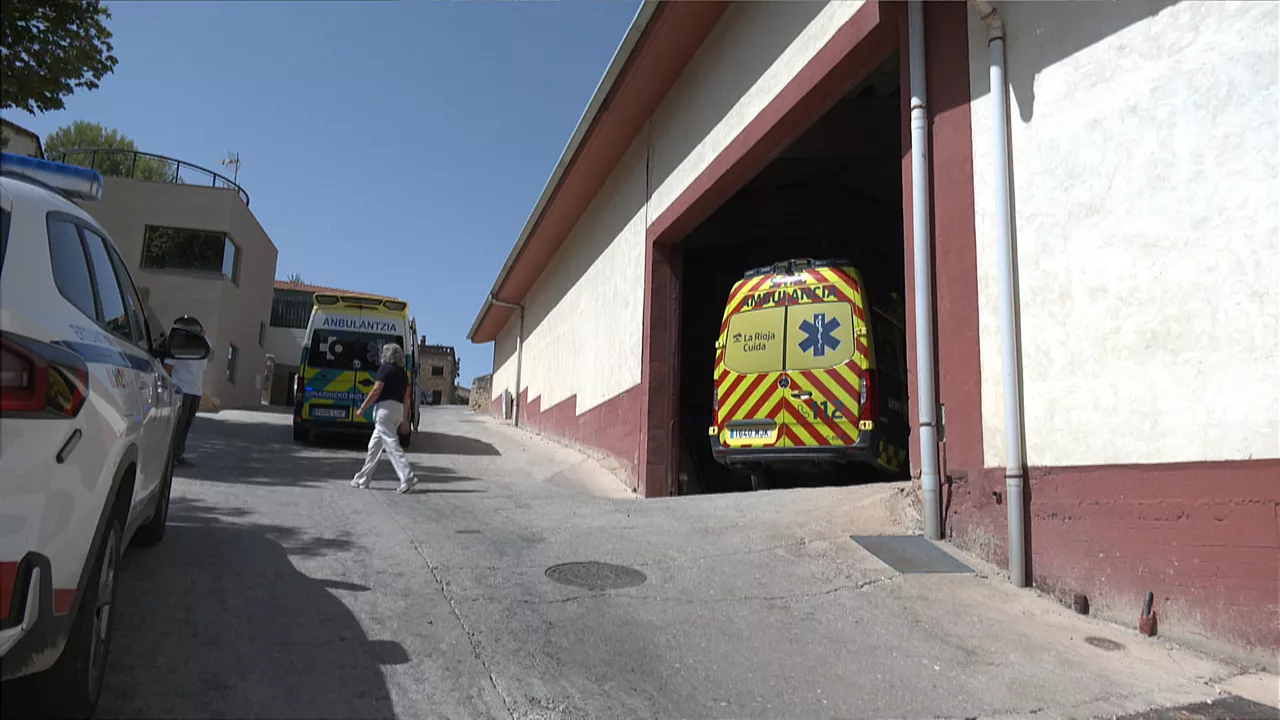
Ardogile bat hil da Lantziegoko upategi batean izandako istripuan
Ezbeharra 12:20 aldera jazo da, eta gertatutakoaren nondik norakoak ikertzen ari dira. Larrialdi-zerbitzuak bertaratu dira, baina ezin izan dute beharginaren bizia salbatu.

Zaballako sei funtzionariok kea arnasteagatik izandako lesioak "prebentzio gabezi larrien" ondorio izan ziren
ELAk jakinarazi duenez, Lan Ikuskaritzaren txosten batek "kausa-ondorio erlazio argia ezartzen du Administrazioaren omisioen eta lan-istripuaren artean".
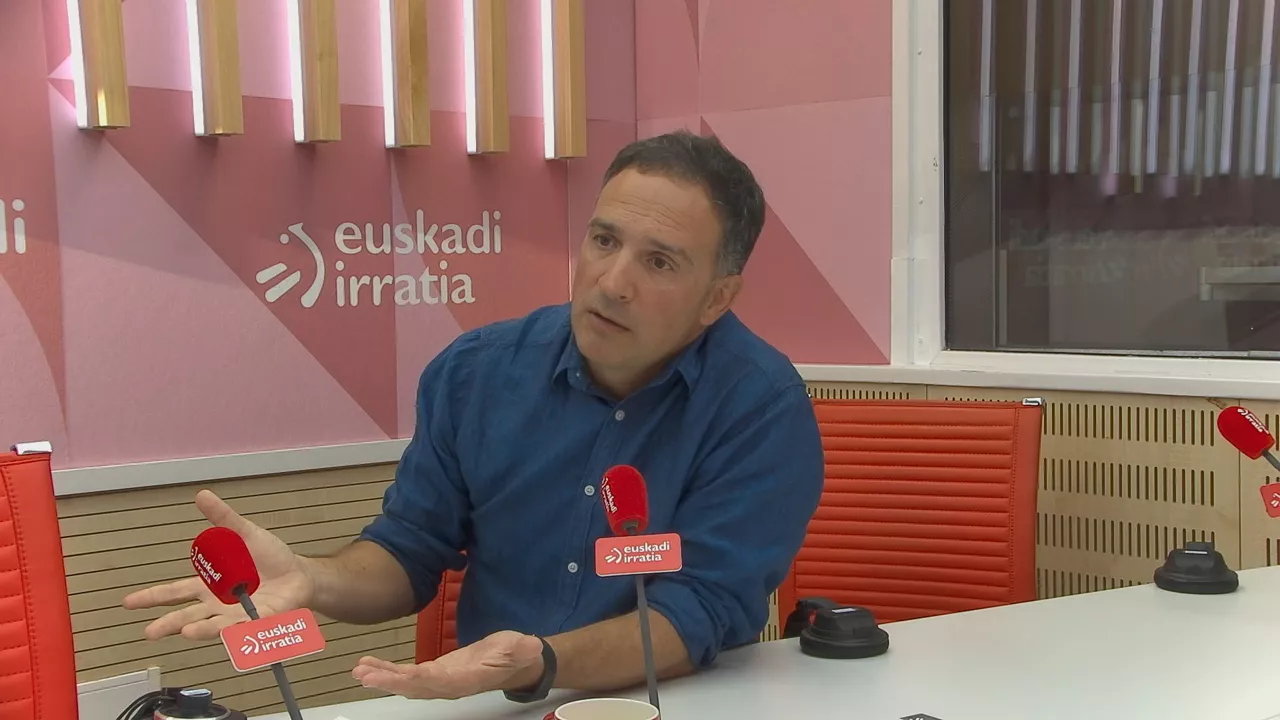
Zerga-erreforma berriak langileen artean desberdintasunak ekarriko dituela salatu du ELAk
Euskadi Irratian egindako elkarrizketan Mitxel Lakuntza ELAko idazkari nagusiak kritika gogorra egin dio EAJk eta PSEk aste honetan iragarritako zerga-erreformarako akordioari, enpresen mesedetarako egin dela esanez.
Sanchezek AAren inguruko “itun nazional handia” sustatuko du eragile sozial eta politikoekin
Hitzarmenak trantsizioari aurre egiteko beharrezko elementuak ezarri nahi ditu, besteak beste, lan-merkatuan, erregulazio teknologikoan, inbertsioetan eta finantzaketan.
Tubos Reunidos erosteko eskaintzak aurkezteko epea luzatu du konkurtso-administratzaileak
Enpresa erosteko interesa omen dute hainbat eroslek. Hortaz, irailaren 30era arte luzatu du enpresaren informazioa eskuratzeko epea, eta urriaren 7ra arte eskaintzak aurkeztekoa.

Medikuen sindikatuek greba mugagabea egitea erabaki dute
Oraindik ez da zehaztu noiz eta nola egingo duten protesta. Dirudienez, iraila baztertu dute greba egiteko. Euskadiko Sendagileen Sindikatuak mobilizazio-deialdiarekin bat egingo du, orain arte bezala.

Langabezia % 2,36 igo da Nafarroan eta % 1,19 Euskadin abuztuan
Langabezia-tasa % 1,19 igo da Araban (210 pertsona gehiago), % 1,13 Bizkaian (677 pertsona gehiago) eta % 1,32 Gipuzkoan (371 pertsona gehiago). Nafarroan, % 2,36 igo da (681 langabe gehiago).
Abeltzaintzaren sektorea "haserre" eta "desengainatuta" irten da Bazkaren Mahaiaren bileratik
Espero zuten bezala, Eusko Jaurlaritzak bazka modu bateratuan erosteari uko egin dio, eta bertan erosteko "nahikoa bazka" badagoela adierazi du. Lehorte egoera ofiziala ezartzeko baldintzak ez direla betetzen azaldu diete. Ondorioz, ENBA eta ENHE sindikatuen arabera, baserritarrak "abandonatuta" utzi dituzte.