PNV y PSE acuerdan medidas fiscales en vivienda que combinan incentivos para el alquiler con impuestos para grandes propietarios
Entre otras medidas, el acuerdo prevé reducir impuestos a los propietarios que alquilen a jóvenes o a jóvenes que deciden comprar y aumentarlos a partir de la compra de la tercera vivienda.


PNV y PSE-EE, socios de gobierno en las tres diputaciones forales, han llegado a un acuerdo para implementar varias medidas fiscales en materia de vivienda, en un momento en el que la vivienda se ha convertido en una de las principales preocupaciones de la sociedad vasca y ante la cercanía de una huelga general convocada por esta razón.
Tras las medidas fiscales anunciadas en septiembre, ambos partidos recibieron las críticas de parte de la opisición afirmando que faltaban medidas fiscales orientadas a la vivienda. En esta ocasión, ambos partidos se han empleado en esa materia acordando una combinación de incentivos para fomentar el alquiler asequible, sobre todo a jóvenes, mayores impuestos para los grandes propietarios y medidas para movilizar viviendas vacías.
Los socios podrán sacar las medidas adelante en las Juntas Generales de Bizkaia, no así en Araba y Gipuzkoa, donde necesitarán el apoyo de algún grupo de la oposición.
Alquiler asequible: menos impuestos para el propietario
Parte de las medidas acordadas buscan hacer más rentable el alquiler asequible e invitar a los propietarios a sacar sus viviendas vacías al mercado, por lo que refuerza la bonificación del IRPF que obtiene el propietario en los siguientes supuestos:
- La bonificación general del 30 % sube al 35 % cuando la persona inquilina es menor de 36 años o cuando la vivienda ha sido rehabilitada en los dos años anteriores a la firma del contrato
- Bonificación del 70 % cuando la vivienda se cede a un programa público de intermediación en el alquiler, o cuando el propietario fija voluntariamente una renta dentro de los índices de referencia
- Bonificación del 75 % cuando la vivienda ha sido rehabilitada recientemente o, en el caso de rentas ajustadas a los índices de referencia, cuando la persona inquilina es menor de 36 años.
Vivienda vacía: exenciones para quien la entregue al sector público
Siguiendo con el objetivo de movilizar viviendas vacías, el acuerdo contempla una exención graduada en el IRPF para las ganancias obtenidas al entregar al sector público, o a fondos de colaboración público-privada, suelo para construir vivienda social y asequible o la propia vivienda.
En concreto, se prevé que quien venda una vivienda desocupada al menos durante los dos años anteriores, hasta el 31 de diciembre de 2027, deje de tributar por la ganancia obtenida con un límite cuantitativo y para valores superiores con una exención parcial y decreciente.
Compra de vivienda: más caro acumular, más barato comprar joven
- El impuesto ITP sube para los grandes tenedores: al 5 % cuando se supere la tercera vivienda, al 6 % cuando supere la quinta y al 7 % cuando supere la décima.
- Se prevé un tipo reducido para los compradores menores de 36 años: un 25 % inferior al general (el 3 % frente al tipo general del 4 %, o 1,75 % en el tipo reducido del 2,5 %).
Ahorro estable a largo plazo, alineado con Europa
El paquete adapta los Planes de Ahorro a Largo Plazo a los nuevos instrumentos de ahorro e inversión europeos y crea un régimen fiscal favorable para la Cuenta de Ahorro e Inversión “Financia Europa”:
- Los rendimientos del Plan de Ahorro a Largo Plazo quedarán exentos de IRPF si el capital se mantiene, al menos, cinco años; se incorpora además un nuevo seguro individual de ahorro vinculado a la financiación de la economía europea.
- En la Cuenta de Ahorro e Inversión Financia Europa, la tributación de las ganancias y pérdidas derivadas de la venta o reembolso de los activos integrados se difiere hasta que se retira el dinero, y se premia la permanencia: la ganancia correspondiente a aportaciones mantenidas más de cinco años queda excluida de gravamen hasta 10.000 euros por contribuyente y, por encima de esa cifra, en un 20%.
- El límite de aportaciones pendientes de recuperación se fija en 150.000 euros y se amplían los activos elegibles.
Alojamientos turísticos y plusvalía municipal
- IBI: se habilita a los ayuntamientos para aplicar, mediante ordenanza, un recargo de hasta el 150 % de la cuota a las viviendas de uso residencial destinadas a alojamiento turístico situadas en zonas de mercado residencial tensionado.
- Plusvalía municipal (IIVTNU): se actualizan los coeficientes máximos del impuesto sobre el incremento de valor de los terrenos de naturaleza urbana.
Grandes propietarios institucionales
Las entidades dedicadas al arrendamiento de viviendas que se acogen al régimen fiscal especial del artículo 115 del Impuesto sobre Sociedades solo disfrutarán de sus ventajas si sus alquileres se ajustan a los índices de referencia o a los precios de intermediación pública.
Personas mayores de 65 años
El acuerdo prevé ampliar la exención actualmente vigente para quienes, siendo mayores de 65 años, transmiten su vivienda. En concreto, se plantea complementarla para las personas que se trasladan a una residencia o van a vivir con un familiar, siempre que la vivienda quede desocupada y se ceda a un programa público de intermediación, ampliando los plazos de referencia.
Te puede interesar
Jauregi advierte del riesgo crítico para Tubos Reunidos por la deuda de la SEPI y busca alternativas para los empleos de Vicinay
Navarra comprará 27 viviendas a un fondo de inversión

Tubos Reunidos no ve vinculante el informe europeo sobre la quita de deuda de SEPI que los oferentes piden no asumir
Mapa de la renta barrio a barrio y calle a calle en Hegoalde
El Ayuntamiento de Hondarribia se querella contra las promotoras del oulet paralizado
Bizkaia prevé recaudar por encima de lo previsto y liderará ese crecimiento de Euskadi en 2027
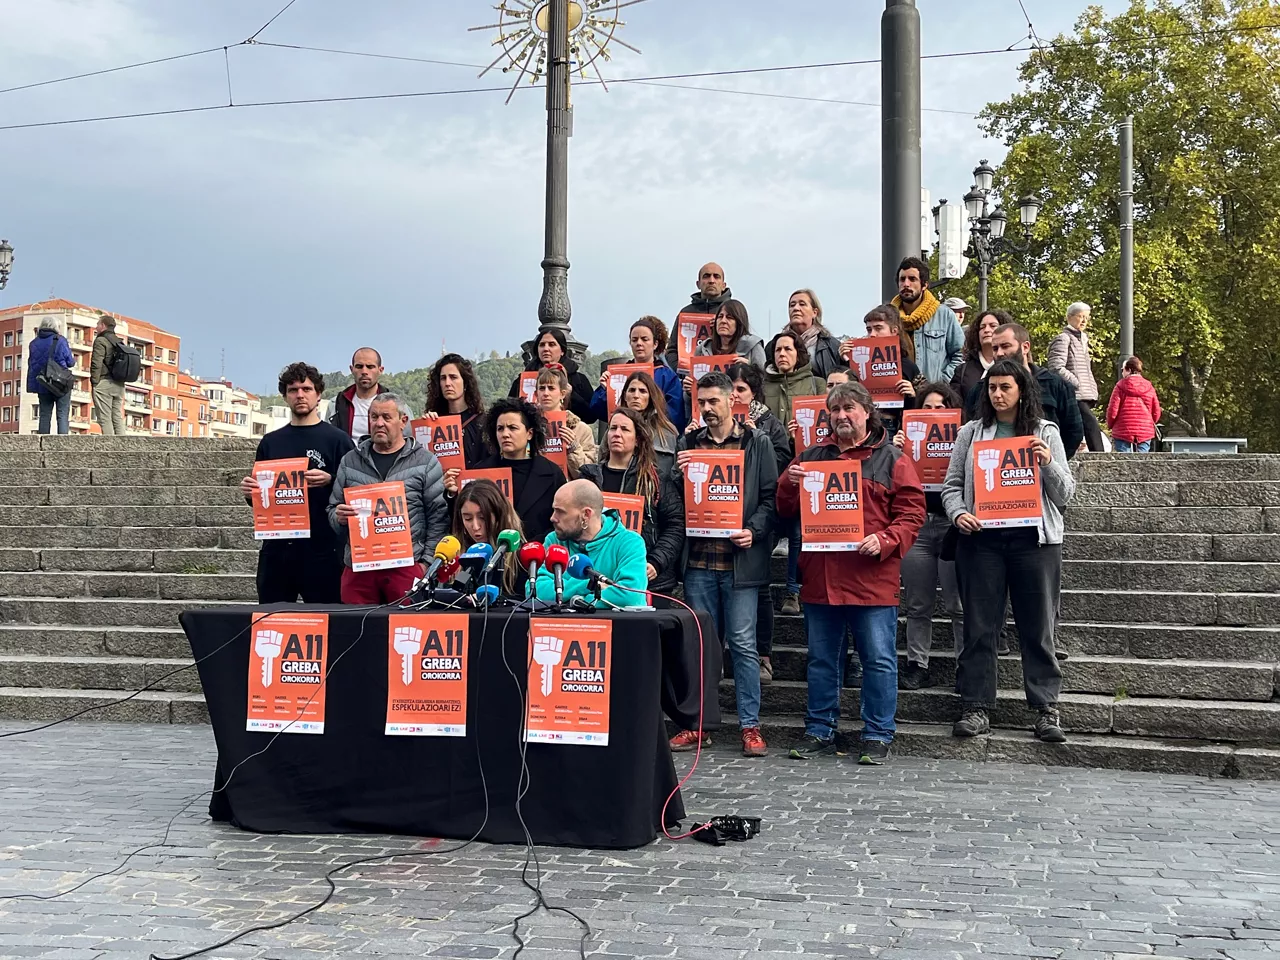
Sindicatos vascos y de vivienda dirán "no" a la especulación y exigirán subidas salariales el 11N
La dirección de Vicinay propone un ERTE general y un ERE para 60 personas